短期間で進める契約調査。
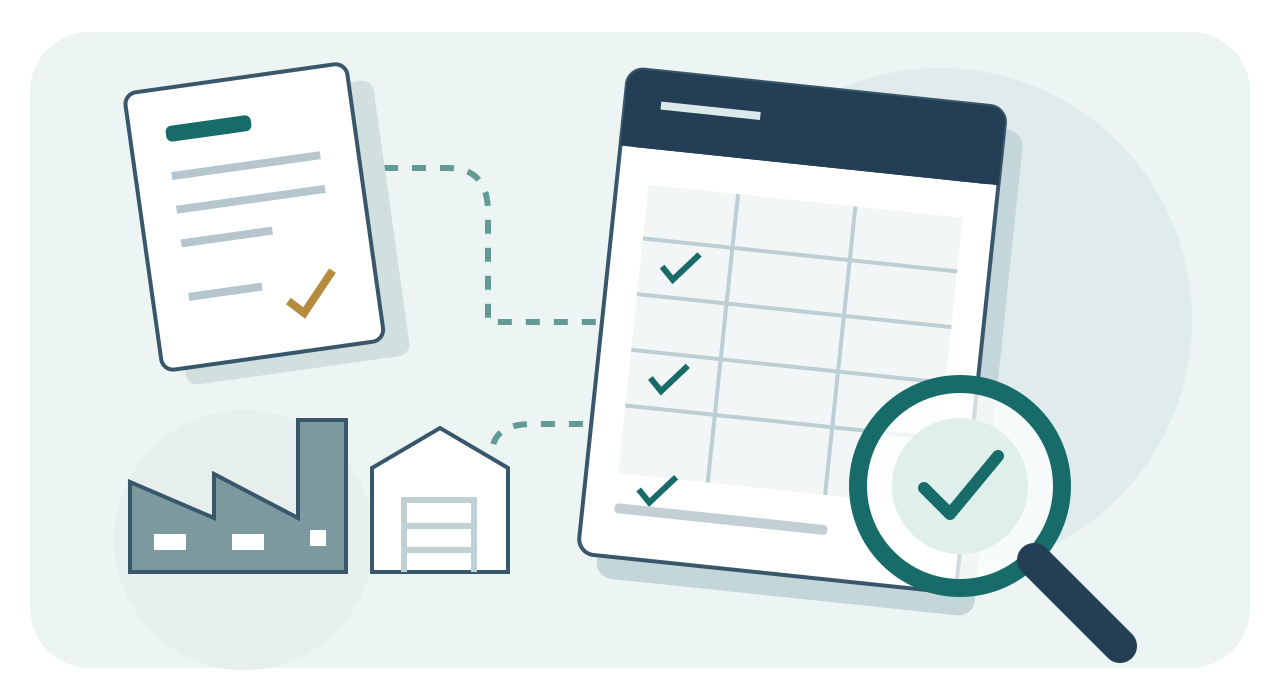
元帳と現場の情報から、
調べる取引を見つけ、
資料の漏れを補う。
本記事は、新リース会計基準の適用に向け、効率的な契約調査を進めたい会社のご担当者様に向けた実務ガイドです。準備期間が限られる状況でも取り組めるよう、調査範囲の設定から資料の収集・照合、リース候補一覧の作成まで、具体的な進め方を紹介します。
事前検討に十分な時間を取れない場合は、二つの作業を並行。検討で分かった論点を収集に反映し、集まった資料を影響検討に使います。
日本基準の借手側の準備を中心にした実務上の一例です。会計基準が一律に定める収集手順ではありません。
1 収集前|調べる範囲を仮置きする
1-1 元帳と業務から調べて協力を依頼する
旧基準でオペレーティング・リースとされていた借手の取引は、当初から調査範囲に含めます。既存のリース管理台帳や注記資料等を起点に、対象契約と利用状況を整理します。[1]
そのうえで、「資産の利用がありそうな取引」を元帳と業務の両面から拾います。地代家賃・リース料だけでなく、外注費・保管料・運送費・保守料なども、自社の取引内容に照らして確認します。
- 毎月同程度の支払い、同じ取引先への継続支払い
- 摘要や請求内訳の「レンタル」「設備利用」等の記載
- 現場アンケートで、委託・サービス契約等の利用実態を確認
- 業務委託等で、他社の資産を使う取引がないか確認
- 本社一括払い、過年度の前払い・一括払い
- 利用開始前の契約、委託料金等に含まれる資産利用
継続支払いや摘要の語句は抽出の手掛かりです。これに当てはまる取引だけに限定せず、支払パターンや金額だけで対象外としません。
現場アンケートでは、業務委託など、一見するとリースに該当しそうにない取引を中心に確認します。「委託先等の金型・設備・車両を使っていないか」「使う資産や場所が決まっていないか」など、他社資産の利用実態を尋ね、契約名・資料の保管先・担当者も把握します。
業種別|資産の利用が含まれそうな取引
製造委託先の金型・生産設備を使って製品を作る取引
保管委託で特定の区画・保管スペースを使う取引
運送委託で特定の車両を使う取引
ホスティング・運用委託で特定のサーバー等を使う取引
施工委託等で特定の重機・仮設設備を使う取引
調査対象を探すための例です。「特定」「専用」という呼び名だけでリースとは判断せず、契約上の権利と利用実態を確認します。
対象会社・拠点、調べる科目・取引先・業務、基準日と元帳の確認期間、依頼先を整理し、収集範囲を仮置きします。並行して進めるGAAP差異分析で新たな論点が見つかったら、アンケートの質問や収集対象を追加します。
1-2 集める契約と資料を決める
特定された資産の使用を支配する権利が、一定期間にわたり対価と交換に移転する契約は、リースを含みます。契約の名称だけでは範囲を決められません。[1]
1-3 収集計画と収集管理リストを作る
収集管理リストは、資料の依頼・回収・確認状況を管理するものです。取引先・拠点・利用内容を起点に、次の三つを記録します。契約名が不明でも登録できます。
「未回答」と確認済みの「該当なし」を区別し、追加依頼も同じ一覧で管理します。
2 回収と候補抽出|資料を判断につなぐ
2-1 契約書と補足資料を回収する
基本契約に、別紙・注文書・物件明細・変更覚書をひも付け、旧版と最新版を区別します。
契約資料だけでは利用実態が分からない場合に、現場の図面・台帳・稼働記録等の必要な部分を確認します。初めから一律に回収するのではなく、残る論点に応じて現場に照会します。
契約書・更新書面がない場合は?
書面を作成していない、所在が不明、更新時に別の書面を締結していない場合も、対象から外さず、資料と照会で現在の取決めを確認します。
必要に応じて契約相手にも確認
支払い・利用が続くことだけで、旧条件がすべて継続しているとは扱いません。
会計基準上の契約には、法的な強制力のある権利・義務を生じさせる口頭・取引慣行による取決めも含まれます。確認できた内容と未確認事項を記録します。[1]
2-2 三つの資料を突き合わせる
本社一括払い・取引先名の違い・過年度一括払いにも注意し、前払費用等の残高明細や物件台帳で補います。全件の回収を待たず、集まった範囲から照合と追加確認を並行して進め、確認期間・科目・抽出条件を残します。
2-3 リース候補一覧をまとめる
候補一覧は、リースを含むか判断する次の工程への引継ぎ資料です。収集管理リストをそのまま転記せず、照合結果を整理します。同じ取引先でも、別の設備・拠点は区別し、基本契約と個別注文を関連付けます。
- 取引の内容
- 対象資産・利用内容・候補にした理由
- 根拠
- 契約・代替資料の保管先、照会で確認した事実
- 未確認事項
- 残る質問・担当者・期限
除外理由の記録は本記事の管理上の提案です。資料不足を除外理由にせず、未回答・未回収も引き継ぎます。既存契約の識別判断では、採用する経過措置も確認します。[2]
四つの局面で、AIを実務に活かす
当事務所では、セキュアな設定のAIを活用し、契約調査の各局面で作業の効率化を図っています。
AIで元帳や現場アンケートの回答を整理し、調査対象と追加質問の候補を抽出します。
AIで依頼資料・担当・期限を整理し、収集管理リストや依頼内容の作成を支援します。
AIで契約書・別紙・補足資料から必要な情報を抽出し、関連資料のひも付けや不足資料の確認を支援します。
AIを契約資料・元帳・現場の一覧の照合に使い、不足や不一致の確認候補を抽出します。
これから着手する会社、対応を急ぐ会社へ
当事務所では、準備状況に応じて、調査範囲・優先順位・役割分担を整理し、契約収集から実務を支援します。資料が揃っていない段階でも、ご希望の対応時期とあわせてご相談ください。
新リース会計基準対応支援を見る出典・参考資料
- [1]ASBJ 企業会計基準第34号「リースに関する会計基準」(2025年4月23日改正反映)第3・5・25・26・33項、BC14・39項(結論の背景)。
- [2]ASBJ 企業会計基準適用指針第33号「リースに関する会計基準の適用指針」(2025年10月16日改正反映)第5~8・118・119項、BC10項(結論の背景)。
本記事は一般的な情報の提供を目的としています。個別の適用は、具体的な事実と適用基準を確認してご判断ください。
この記事のテーマについて相談する →